TELEVISIÓN | INCENTIVOS FISCALES
Gisella Previtali de ACAU de Uruguay: “Lanzamos un tax credit del 30% sin tope de inversión para captar grandes producciones”
Cynthia Plohn | 11 de noviembre de 2026

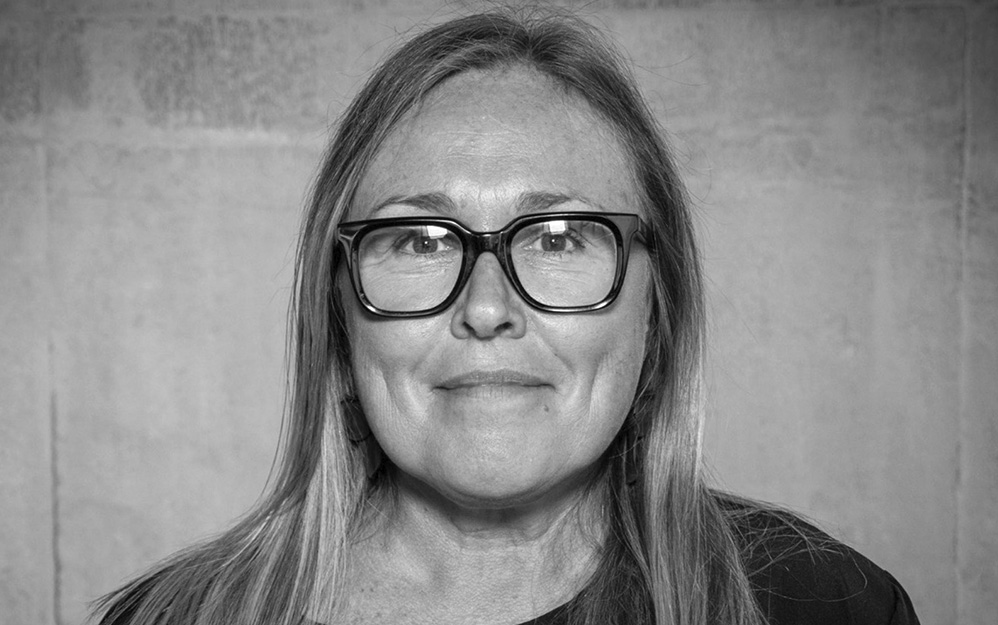
Gisella Previtali, presidenta de ACAU
Uruguay ha puesto en marcha un nuevo instrumento financiero que busca modificar el techo operativo de su industria audiovisual. Con la publicación de las bases generales del denominado tax credit Uruguay Audiovisual, el sector audiovisual local incorpora una devolución fiscal equivalente al 30% de los gastos elegibles ejecutados dentro del territorio nacional, bajo un esquema que elimina los límites máximos presupuestarios por proyecto.
La medida supone una reconfiguración clave frente al tradicional cash rebate. Mientras que este último funciona como un reembolso directo de fondos sujeto a topes, el tax credit se estructura a través de certificados de crédito fiscal gestionados ante la Dirección General Impositiva (DGI), sin un fondo anual asignado previamente ni un techo de gasto máximo por obra.
“El tax credit se suma a los instrumentos de incentivo existentes y amplía las alternativas disponibles. Representa un salto de escala para Uruguay porque permite proyectar inversiones de mayor volumen; a muchas producciones grandes el cash rebate, que sí tiene tope, podía quedarles corto”, explicó a PRODU Gisella Previtali, presidenta de la Agencia del Cine y el Audiovisual del Uruguay (ACAU).
El acceso al crédito no es directo ni automático; exige una estructura técnica y contable regulada por distintos organismos estatales. El primer requisito formal es que la postulación sea realizada exclusivamente por una empresa o cooperativa uruguaya, responsable de ejecutar las actividades en el país.
El flujo administrativo consta de cuatro etapas principales:
- Elegibilidad y dictamen: La empresa local inscribe el proyecto, el cual es evaluado por un comité interinstitucional que eleva su recomendación de aprobación o rechazo. En caso favorable, la ACAU emite la resolución correspondiente.
- Ejecución y auditoría externa: Finalizadas las etapas de rodaje o posproducción, la productora debe presentar una rendición de cuentas pormenorizada junto con un informe de auditoría externa.
- Emisión de certificados: Con dicha constancia en mano, la empresa tramita ante la DGI la emisión de los certificados de crédito fiscal.
- Validación interinstitucional: La ACAU constata la concreción de las actividades comprometidas, mientras que la Comisión de Aplicación de la Ley de Inversiones (COMAP) valida la elegibilidad de los gastos y expide una constancia de cumplimiento.
GASTOS RECONOCIDOS Y ESQUEMA DE APLICACIÓN
Para acceder a la devolución del 30%, los desembolsos deben corresponder a rubros de preproducción, producción o posproducción efectivamente ejecutados y documentados en Uruguay. La nómina comprende la contratación de técnicos y profesionales locales, servicios de hotelería, logística, transporte y alquiler de equipamiento técnico. En contrapartida, quedan excluidos los gastos sin respaldo fiscal auditable, los ejecutados en el exterior y aquellos que ya perciban otros regímenes de exoneración o fomento estatal.
Según señaló Previtali, la eliminación del tope por proyecto apunta a subsanar una limitación previa del mercado uruguayo frente a presupuestos de gran escala.
“Se busca atraer producciones cuyo volumen de inversión superaba la capacidad de respuesta del cash rebate, además de fortalecer las capacidades de producción y posproducción locales, generar empleo calificado, derramar en diferentes sectores de la economía y posicionar aún más a Uruguay como plaza fílmica de calidad”, detalló.
El abanico de aplicación incluye tanto contenidos publicitarios como largometrajes y series de ficción o documental, tanto en servicios para productoras extranjeras como en proyectos de factura nacional.
VENTANA PARA LA OBRA INDEPENDIENTE LOCAL
Uno de los puntos destacados por la titular de la ACAU radica en el alcance que tendrá para el cine y las series independientes uruguayas. El régimen contempla una línea específica orientada al sector nacional que comenzará a operar en las próximas semanas.
“El tax credit incorpora una línea específica para la producción y posproducción de obra audiovisual nacional que complementa las políticas de fomento existentes para impulsar proyectos uruguayos y fortalecer al sector audiovisual. Esta herramienta busca favorecer la producción independiente, promover la inversión y consolidar una industria más sólida y competitiva a nivel internacional”, remarcó Previtali.
Respecto al panorama regional, donde múltiples países compiten por captar rodajes foráneos mediante incentivos impositivos, desde la agencia oficial señalan que el beneficio fiscal debe operar como un complemento y no como el único atractivo.
“Uruguay ya cuenta con ventajas estratégicas que lo posicionan para su desarrollo: distancias cortas, locaciones variadas, estabilidad, equipamiento, tecnología de punta, estudios e infraestructura y, sobre todo, talento local que sostiene la actividad. La combinación de estas condiciones permite ofrecer no solo un incentivo económico, sino también un entorno profesional y productivo competitivo”, concluyó.


Diario de Hoy
|
martes, 17 de noviembre de 2026 |