TELEVISIÓN
Pablo Mancuso sobre la fusión Paramount y WBD: No me gusta pero quiero que les vaya bien
9 de octubre de 2026
Pablo Mancuso
Por Pablo Mancuso
Un minuto y cincuenta y cinco segundos. Eso tardé en escribir, de memoria, una lista de títulos que desde el 6 de octubre pertenecen a una misma compañía: Titanic, El Padrino, Casablanca, Matrix, Harry Potter, El señor de los anillos, Batman, Superman, Top Gun, Forrest Gump, Grease, Los Soprano, Game of Thrones, Star Trek, Barbie, Duna, Minecraft, Sinners. Y me quedé corto.
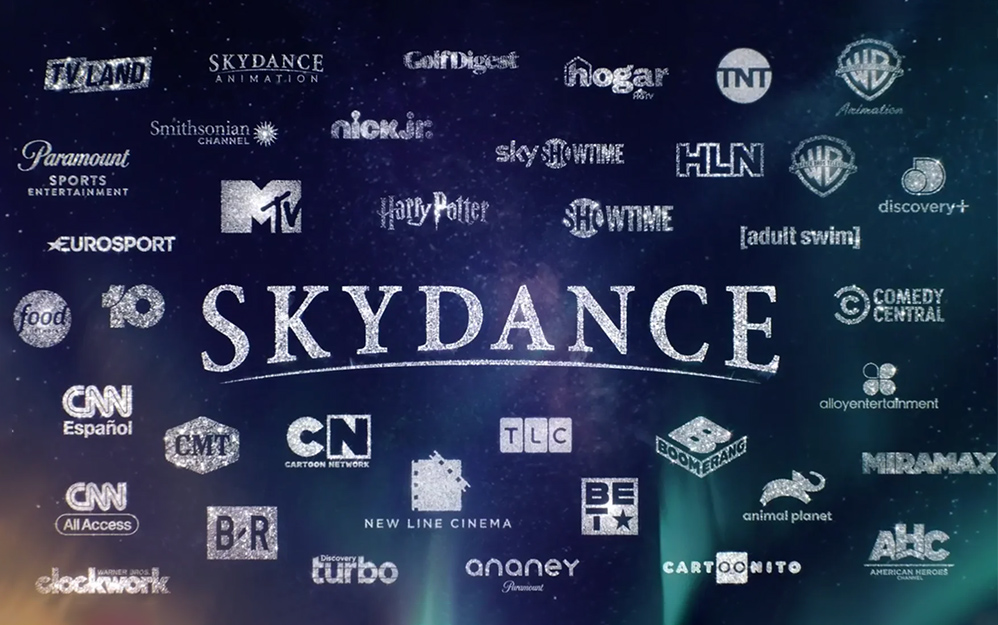
Esa compañía se llama Skydance. Nació de la compra de Warner Bros. Discovery por parte de Paramount, una operación de unos U$S110.000 millones que tardó casi un año. Hubo oferta hostil, demandas de doce estados y un final curioso: Netflix se retiró con U$S2.800 millones de compensación y sin un dólar de deuda nueva. Hay formas peores de perder.
LO DIGO DE ENTRADA: NO ME GUSTA
Las compañías tienen ADN. Warner nunca pensó como Paramount. HBO nunca comunicó como CBS. Esa diferencia es la que le da textura a un mercado. Cuando la industria se concentra, los números pueden cerrar, pero el juego se vuelve más aburrido. Menos jugadores, menos estilos, menos puertas donde golpear.
Hay además un costo que no aparece en el comunicado. Skydance promete al menos U$S6.000 millones en sinergias en tres años. En una fusión, “sinergia” casi nunca significa software. Significa personas. Muchas son amigos de la industria, y para ellos esto no es una noticia financiera.
Hasta acá, la reacción personal. Ahora, el contexto.
En EE.UU., la plataforma con mayor consumo en televisores no es un estudio ni un canal es YouTube. La economía de la atención no premia la historia de un catálogo premia la frecuencia y frente a eso, el contenido de largo formato, el que cuesta caro y tarda en hacerse, necesita jugadores con espalda.
Skydance tiene espalda. Según MoffettNathanson, la compañía combinada invertiría U$S34.100 millones en contenido de TV en EE. UU. en 2028. Disney, U$S27.000 millones. NBCUniversal, 22.600. Netflix, 20.900. Suma más de 200 millones de suscriptores de streaming, dos de los grandes estudios de Hollywood y el compromiso de estrenar al menos 30 películas por año con 45 días de exclusividad en salas.
Por eso cambio de óptica. Quiero que a Skydance le vaya muy bien no por Ellison ni por sus accionistas. Por los que todavía valoramos el contenido premium, la sala de cine y las historias que necesitan más de sesenta segundos para empezar. Buena parte de ese catálogo, más allá de quién figure como dueño en un registro de propiedad intelectual, le pertenece a la cultura. Es lo mejor que hizo Hollywood.
Pero el deseo no alcanza, y la historia reciente no ayuda.
Esta es la tercera vez en ocho años que Warner cambia de manos. AT&T la compró para convertirse en compañía de medios y terminó devolviéndola con pérdidas. Discovery la recibió y, durante cuatro años, se habló más de recortes, de deuda y de películas terminadas que se archivaron para ahorrar impuestos que de nuevas historias. A Zaslav se le criticó por destruir valor en lugar de crearlo. Con razón.
Skydance arranca con unos U$S80.000 millones de deuda. No hay margen para repetir el error. Si la concentración era la única salida, ahora le toca demostrar que suma. Si vuelve a restar, la herida no será para una marca. Será para el catálogo más importante de la historia del entretenimiento.
Y en América Latina la pregunta es todavía más concreta. Un mismo grupo controla ahora buena parte de lo que un operador de TV paga considera indispensable: TNT, Warner, Cartoon Network, Discovery, HBO, Nickelodeon, MTV, Comedy Central. A eso le suma HBO Max, Paramount+ y Pluto TV. En la próxima renovación, el operador no va a negociar canales. Va a negociar con un bloque. Y cuando el bloque crece, el espacio para los demás se achica.
David Ellison dijo que fue “un día histórico para toda la industria”. Tiene razón. Lo que todavía no sabemos es en qué capítulo de esa historia lo vamos a poner. Salud. Que les vaya bien.

Contactos


Diario de Hoy
|
viernes, 9 de octubre de 2026 |
Noticias relacionadas (4)
7 de octubre de 2026
Fusión Paramount-WBD: Skydance confirma que habrá recortes de personal
6 de octubre de 2026

30 de septiembre de 2026
Fusión Paramount-WBD con luz verde tras aprobación judicial e Ynon Kreiz es nombrado co-CEO