MERCADEO
Alejandro Morón de Koin: “Se debe fortalecer la gestión de riesgo para el Buen Fin 2026”
28 de octubre de 2026
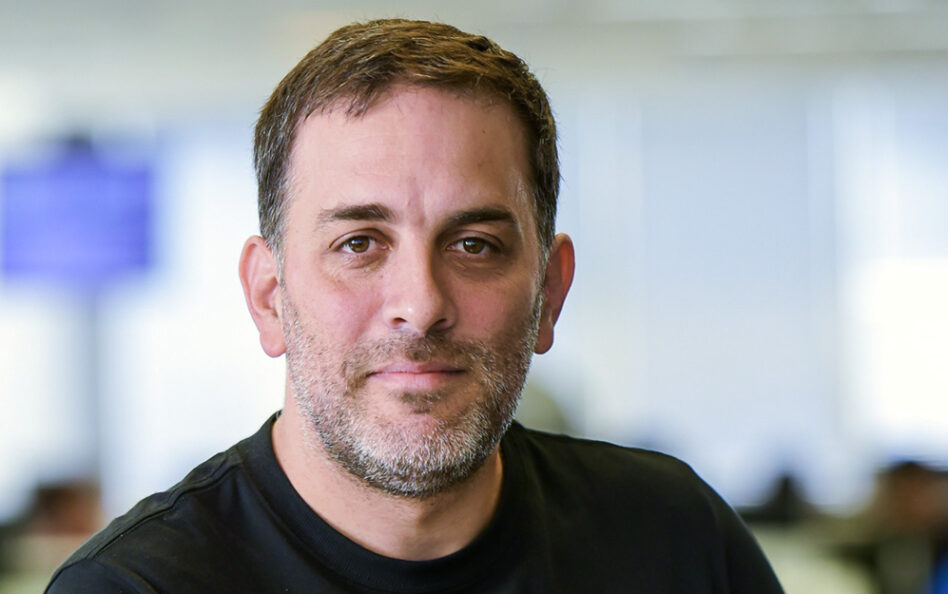
Alejandro Morón, director de Prevención de Fraude de Koin.
El Buen Fin 2026 se realizará del 13 al 17 de noviembre, en un entorno de alta intención de compra y creciente actividad digital. De acuerdo con el Pulso El Buen Fin 2026 de la Asociación Mexicana de Venta Online (AMVO), 77% de los consumidores potenciales considera probable o muy probable comprar durante la campaña. El 62% planea combinar el canal digital con la tienda física y 25% prevé comprar exclusivamente en línea.
Para los comercios, ese interés exige preparar una operación capaz de responder a más consultas, pagos y decisiones en poco tiempo. En la edición de 2025, El Buen Fin generó $45,900 millones de pesos en ventas digitales, un crecimiento de 31% frente al año anterior. Los sitios de comercio electrónico registraron 307.1 millones de visitas durante la campaña, 56% más que en 2024, según AMVO.
En ese contexto, la gestión de riesgo debe formar parte de la infraestructura del comercio electrónico, junto con los pagos, la tecnología y la logística. Koin y Gmattos estiman que las pérdidas por fraude en compras en línea con tarjeta de crédito en México podrían alcanzar US$119 millones en 2026.
Durante El Buen Fin, las transacciones pueden multiplicarse hasta tres veces respecto a un día ordinario, lo que eleva tanto la oportunidad comercial como la exposición al riesgo. En campañas anteriores, Koin procesó transacciones en México con una tasa de aprobación de 97.5% y una tasa de fraude de 0.04%.
“Los controles de riesgo deben proteger la operación y facilitar la compra legítima. Para lograrlo, el comercio necesita evaluar cada transacción con información suficiente y elegir la respuesta adecuada según el nivel de riesgo”, señala Alejandro Morón, director de Prevención de Fraude de Koin.
La evaluación puede considerar señales de identidad, dispositivo, sesión, comportamiento, monto e historial de compra. Con esa información, el sistema puede permitir la operación, solicitar una verificación adicional o bloquearla. La autenticación 3DS puede utilizarse cuando el riesgo lo justifica, como parte de un flujo que evalúa la operación antes de enviarla a autorización.
La revisión también debe cubrir el periodo posterior a la compra. Disputas, contracargos y solicitudes de reembolso pueden revelar patrones que no aparecen durante el checkout. El Merchant Risk Council reporta que 64% de los comercios encuestados observa un aumento en el fraude amigable, mientras 57% reporta más abuso de reembolsos o políticas de devolución.
Para responder a esas señales, los equipos de riesgo, pagos, tecnología y operaciones necesitan compartir información y objetivos. La estrategia debe considerar al mismo tiempo la tasa de aprobación, el fraude, los contracargos, los falsos positivos y el tiempo de decisión. Medir solo las pérdidas por fraude deja fuera las ventas legítimas que un control demasiado estricto podría rechazar.
Con El Buen Fin cada día más cerca, revisar modelos, señales y protocolos de respuesta puede ayudar a los comercios a llegar mejor preparados a una de las temporadas de mayor actividad comercial del año.

Empresas


Diario de Hoy
|
viernes, 6 de noviembre de 2026 |
